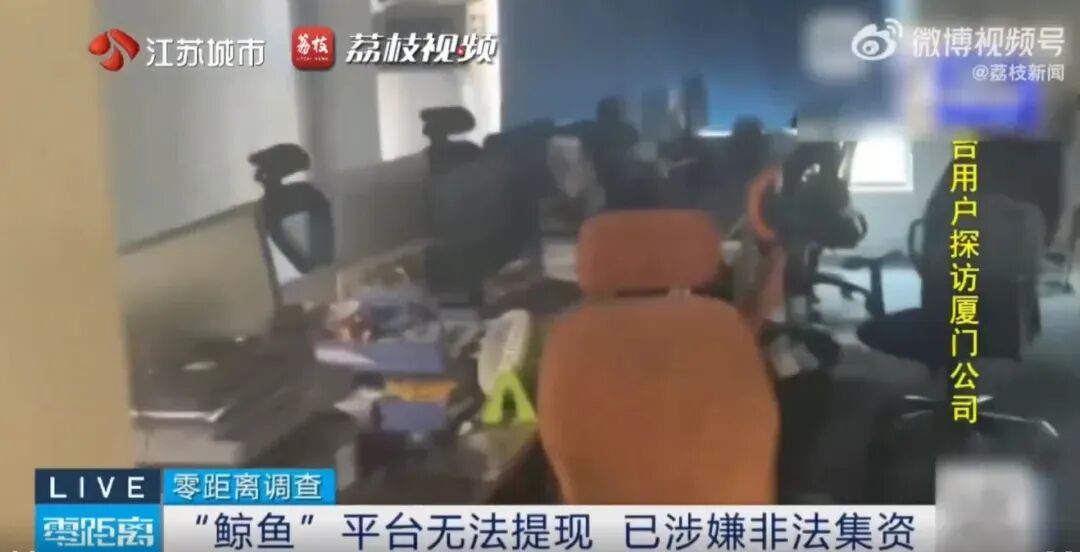
鲸鱼APP提现停滞、公司人去楼空:无备案资金盘运行十余年再敲警钟
鲸鱼APP以高收益、随存随取和银行存管名头吸引资金,运营方备案始终未成功,存管合作已终止。严女士及家人投入七八十万元后提现审核停滞、客服失联。该平台风险集中暴露,涉嫌非法集资,投资者应保存充值提现记录并及时报案登记。
提现页面长期显示“审核中”,钱却迟迟不到账,这是鲸鱼APP用户近期遭遇的风险信号。据江苏新闻报道,江苏淮安的严女士在11月3号和4号连续两次提交提现申请,页面一直显示审核中,资金始终没有到账。就在10月26号,她还曾顺利取出4072元,但不到10天,客服电话便打不通了。她上网搜索后才发现,从10月起就有用户在反映同样的问题。对普通投资者来说,提现异常、客服失联往往不是简单的系统故障,而可能是平台风险集中暴露的前兆。 严女士并不是短期试水者。据原文披露,她早在2015年就已入场,朋友推荐时说这个平台利息比银行高,产品按周、按月可选,急用钱时还能随时取。她先小额试水,发现收益又高又稳,索性把全家的钱都转了进去:自己账户45万多,母亲10万多,父亲20多万,合计七八十万元。这样的投入结构说明,此类平台一旦出现提现困难,受影响的往往不只是一个账户,而可能是一个家庭多年的积蓄。 更值得警惕的是,平台风险暴露后,APP界面仍在正常更新每日利息。据原文披露,不发起提现的用户根本察觉不到异常,甚至还有人在持续往里充值。账面数字每天增长,会让人误以为资金仍在正常运转,却掩盖了提现通道可能已经受阻的事实。对资金盘和非法集资风险而言,“看得到收益、取不出本金”是最典型的危险信号之一,投资者不能只盯着页面上的利息数字。 从资质看,鲸鱼APP的问题并不隐蔽。原文披露,平台运营方是厦门集财神网络借贷信息中介服务有限公司。迄今为止,该平台所有的备案登记仍在申请中,从未显示备案成功。厦门市地方金融管理局明确表示,这家公司不在我们的名单内。也就是说,一个没有完成备案、未被列入相关监管名单的平台,却能在市场上长期吸纳资金,这本身就值得投资者高度警惕。 平台还曾以银行存管作为信用背书。按照平台规则,用户资金本应由银行存管,公开信息显示存管银行为宜宾市商业银行。但银行客服回应称,曾开过资金存管业务,但合作协议已经到期,目前合作已经终止。对于普通投资者而言,“银行存管”四个字很容易被理解为资金安全有保障,但如果合作已经到期终止,这种背书就成了过期的安全标签。原文指出,一个没有合法资质的平台,正是靠着过期的银行合作名头堂而皇之运营了十多年。 风险还体现在公司经营状态上。据原文披露,有用户发现该公司目前大门紧锁、人去楼空,于是随即报警。提现申请审核停滞、客服电话打不通、公司办公场所人去楼空,这些线索叠加在一起,已经足以说明平台风险不容忽视。此时继续充值,或轻信“系统维护”“审核延迟”等说法,都可能让损失进一步扩大。 从法律定性看,原文引述相关律师观点指出,平台未经金融监管部门批准,许诺固定收益向特定公众募集资金,已涉嫌非法集资。受害人可留存充值、提现的全部记录,及时报案登记。但原文也披露,有用户反映异地报案仅能做协查,最终须在厦门立案,普通人维权门槛并不低。这提醒投资者,事前识别风险远比事后维权更重要,保存证据、及时报案登记是必要动作,但不能替代对平台资质的提前核查。 这套骗局的逻辑其实并不复杂。原文指出,平台用高收益加随存随取,戳中了普通人的理财焦虑,再用银行存管的名头打消顾虑。在存款利率下行的大环境下,人们对稳健收益的渴望,恰恰为这类非法平台提供了可乘之机。严女士及家人之所以投入七八十万元,并非单纯因为“贪心”,而是因为平台同时包装了较高收益、灵活取用和银行存管等看似可靠的要素。越是这样的组合,越需要投资者保持清醒。 更值得反思的是监管防线。一个无资质平台平稳运行十余年,本身就是给监管出的考题。备案核查、存管业务督查、日常风险排查,哪一环真正落到了实处,都不至于让风险积累到暴雷才暴露。原文强调,真正的金融安全重心永远在事前防范,把无资质平台挡在市场之外,把虚假宣传、过期背书的口子堵上,普通人的血汗钱才不用一次次为监管盲区买单。 对普通投资者而言,鲸鱼APP案例至少留下几条明确警示:看到“高收益、随存随取”要警惕,看到“银行存管”要核验合作是否仍然有效,看到平台备案长期未成功、运营方不在监管名单内要果断远离;一旦出现提现审核异常、客服失联、办公场所异常等情况,应尽快保存充值提记录并及时报案登记。家庭资金更不宜集中投入单一平台,不能被页面上的每日利息和过期背书麻痹。守住钱袋子,既需要个人擦亮眼睛,也需要监管把风险挡在事前。