“鲸鱼”金融平台提现危机:APP仍运营、公司人去楼空,警方已介入核查
“鲸鱼”金融平台近日出现提现审核停滞,公司办公地人去楼空,APP却仍在运行,公安机关已介入核查。公开信息显示,其备案尚未完成,曾合作的银行存管业务也已终止。该事件疑似属于高息返利型理财骗局,提醒公众勿信保本承诺,并防范付费追损等二次诈骗。
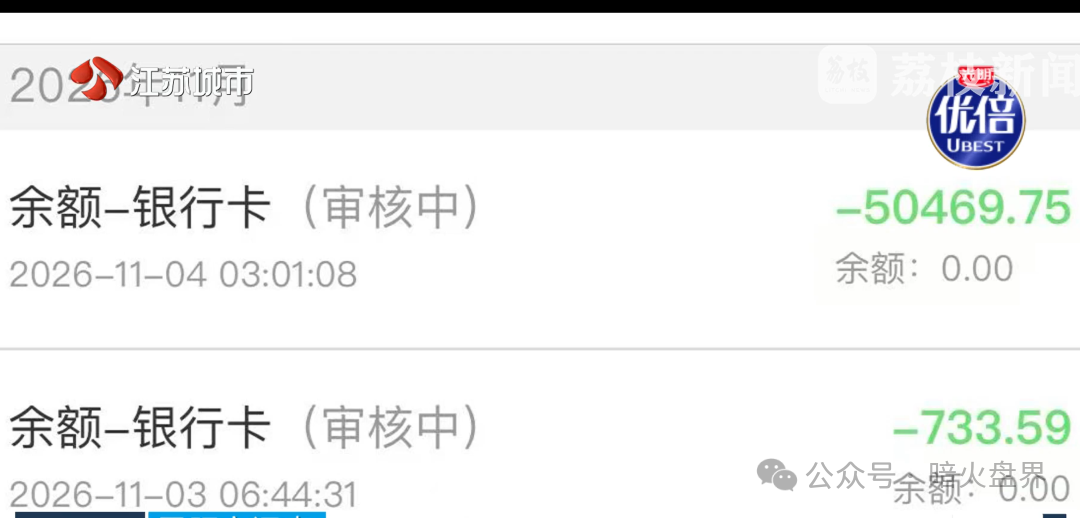
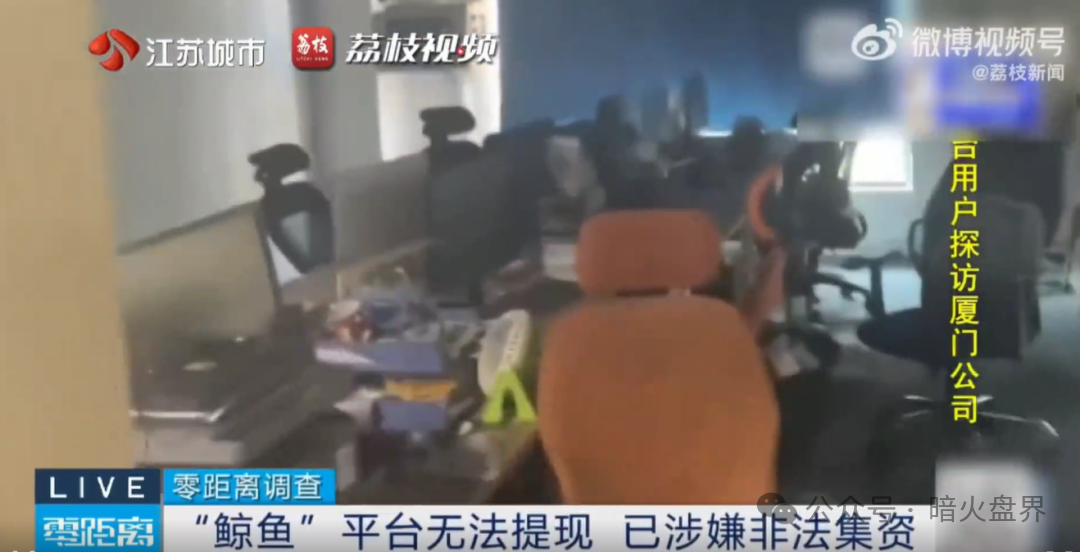
据原文披露,全国多地网友反映,自11月4日起,“鲸鱼”金融平台突然无法提现。部分用户前往平台位于厦门的公司所在地,却发现办公地点已经人去楼空。与此形成鲜明反差的是,“鲸鱼”APP仍在运营,部分用户甚至发现账户余额和利息还在变化。提现异常、公司办公地人去楼空、客服无法接通等风险信号同时出现,公安机关也已介入核查。平台最终性质及处理结果,应以警方调查和司法认定为准。 淮安的颜女士是较早接触“鲸鱼”金融平台的用户。2015年,她身边的朋友向她推荐该平台。其主打特点是存款利息明显高于银行,投资产品周期既可长也可短,存取较为灵活,需要用钱时可以申请提现。颜女士从当年8月起开始存钱,一段时间后发现平台给出的收益较高且相对稳定,于是逐渐把个人以及家人的余额都转移到了“鲸鱼”平台。 颜女士称,自己账户中有45万多元,母亲账户中有10万多元,父亲账户中有20多万元,合大约七八十万元。平台还设有最短按周计算的定期产品,存放一个星期即可申请取出。她记得,最初年利率有七八个点,后来随着平台降息降到五个点左右。最初使用时银行利率也较高,近两年银行持续降息,才使“鲸鱼”平台承诺的收益显得格外突出。 据颜女士讲述,10月26日,她曾从平台提现4072元;11月3日和11月4日再次申请提现时,页面却一直显示“正在审核”,资金迟迟没有到账。她拨打客服电话也无法获得有效回应,随后上网查询,发现从10月起,已经有其他网友反映平台出现问题。这说明“鲸鱼”金融平台的提现异常并非单一用户遭遇,而涉及多名使用者。 多名用户赶到厦门公司所在地后发现,那里已经人去楼空,大家随即报警。颜女士也在淮安报了警。据她转述当地民警的说法,这件事需要由厦门方面立案,淮安方面只能进行协查。原文没有披露厦门方面最终是否完成立案,也没有公布案件性质和调查结论,因此不能仅凭“人去楼空”或“无法提现”自行推定平台的违法定性,但持续提现失败显然已经构成需要立即核查和处置的重大风险。 记者查询发现,“鲸鱼”平台的总公司名为厦门吉才神网络借贷信息中介服务有限公司。用户主要通过“鲸鱼”手机APP存款,平台另设有官方网站。公开信息显示,该公司从事网络借贷信息中介业务,即用户将资金放入平台,平台发布借款或者出借信息,并宣称相关资金由银行存管,最终完成借贷流程。 山东用户袁女士表示,大家最初并没有仔细了解平台具体做什么,只是看到平台上有存款、有利息,资金便陆续转入。她后来才知道,该平台实际存在向个人放贷的业务。表面上看,部分用户把资金交给平台并按期领取利息,实际上却面对的是网络借贷信息中介模式。用户容易把“存款”“高额利息”和“银行存管”等表述直接理解为安全保本,而忽略了平台资质、备案状态以及资金实际流向。 备案信息是另一个值得关注的风险线索。记者查询发现,“鲸鱼”平台的相关备案登记仍处于申请状态,并未显示备案成功。按照平台制定的规则,用户资金应当由银行存管,公开信息显示的存管银行为宜宾市商业银行。宜宾市商业银行客服人员解释,资金存管业务,是指商业银行接受委托人委托,按照法律法规及合同约定,履行网络借贷资金存管专用账户的开立与销户、资金保管、资金清算、财务核对以及提供信息报告等职责。 当记者询问该银行是否与“鲸鱼”平台存在资金存管合作,以及是否知道平台备案仍处于申请状态时,银行客服表示,已经联系相关部门核实。该银行曾经与厦门吉才神网络借贷信息中介服务有限公司旗下的“鲸鱼”平台开展过资金存管业务,但相关合作协议已经到期,目前合作已经终止。至于具体从何时开始合作、何时到期,银行表示还要再次咨询后回复。由于记者本人并未在平台存钱,在其提供个人信息进行核验后,银行仍无法告知合作期限。 与此同时,“鲸鱼”APP却仍在正常运行。袁女士称,平台账户产生的利息还在变化,一些尚未提现的用户看到余额继续增加,便继续向平台存入资金,反而是申请提现的人最先发现平台出了问题。这种“还能计息、仍能操作”与“提现审核长期停滞”并存的状态,很容易让新投资者误判平台仍在正常经营,也增加了资金继续被转移的风险。 记者尝试拨打“鲸鱼”APP上的客服电话,得到的回复是“转人工请拨0,人工座席全忙”。客服热线长期无法接通,叠加提现审核停滞、办公地点人去楼空等因素,进一步放大了投资人的不安。袁女士已经向厦门警方报警,并提出应尽快冻结APP,不能再让其他人继续往里面存钱。厦市公安局110指挥中心接警人员表示,已陆续接到报警,具体情况需要由受案单位处理;对于冻结APP的问题,则会反馈给辖区单位。 从原文披露的信息看,“鲸鱼”金融平台至少呈现出多项值得警惕的风险信号:平台承诺的年利率明显高于银行;平台主动宣传期限灵活、随时可取;相关备案尚未显示成功;银行曾开展的资金存管合作已经到期并终止;公司办公地点人去楼空;客服电话难以接通;提现申请长期停留在审核状态;APP却仍然显示运营并继续计算利息。除颜女士所述个人及家人合计约七八十万元外,原文并未披露全平台涉案金额,公众也不应把个案数字当成完整受害数据。 对于正在使用类似平台或者已经遭遇提现困难的人,应及时向公安机关反映情况,并保存平台页面、聊天记录、合同、付款及提现记录等材料,避免继续转入资金。判断一个线上理财平台是否可靠,不能只看APP能否打开、利息是否变化或者运营时间是否够长,更不能把“银行存管”字样直接等同于资金绝对安全。应认真核实平台是否完成依法备案、资金存管合作是否真实有效,并警惕那些以“内部追损”“付费追回本金”“私下兑付回款”为名的收费服务。 警方和金融监管部门反复提醒,不存在保本高息的线上理财。只要产品收益明显高于正规银行产品,又大力拉熟人投资、反复包装安全背书,就要高度警惕。所谓运营多年、口碑稳定,并不能证明平台合法;“鲸鱼”金融平台此次暴露出的备案、存管、提现、客服和公司经营状况,更不能被当作继续投资的理由。 还要特别防范二次骗局。网络上那些声称能够打通内部渠道、付费代追回本金、私下兑付回款的,全部可能是骗子,不仅无法挽回损失,还会让受害者再亏一笔。守住本金、远离陌生高息理财,发现异常及时报警,才是保护自己和家人积蓄更有效的办法。对“鲸鱼”平台及其他类似高息返利型理财项目,公众应坚持不轻信、不追加、不交“追损费”,等待并配合公安机关依法处理。