鲸鱼宝APP涉嫌非吸被立案:78万家庭积蓄取不出,超5亿资金被冻结,高息理财的代价由谁承担?
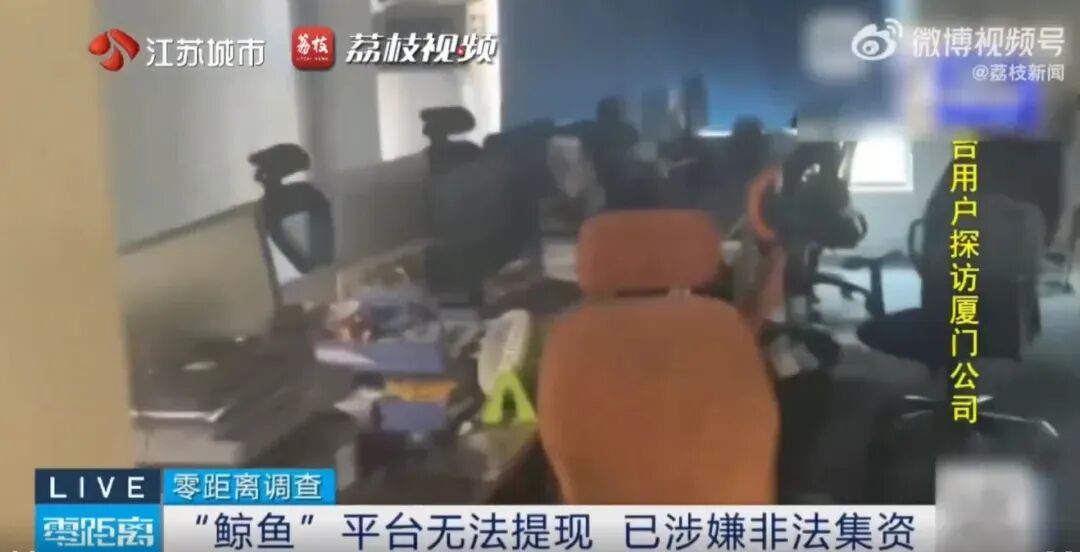
鲸鱼宝APP以高息理财为幌子,长期吸引投资者存入资金,最终导致提现无法完成、办公室空无一人。据原文披露,厦门海沧部门已对鲸鱼宝运营主体公司涉嫌非法吸收公众存款罪立案侦查,超5亿涉案资金被冻结。
2015年8月起,江苏淮安的严女士将全家积蓄陆续存入一款名为"鲸鱼宝"的手机理财APP。四十五万是她自己的,十万是母亲的,二十多万是父亲的——全家合计七十八,就这么放在了一个她信任了十一年的界面上。2023年11月3日,她像往常一样点击提现,屏幕上只跳出了三个字:"审核中"。第二天再点,还是这三个字。她拨通客服电话,听到的却是人工坐席忙。等她辗转赶到公司注册地厦门,那间办公室已经人去楼空,只留下一串再也打不通的号码。 这笔钱是怎么一步步"存"进去的?严女士的回忆平淡得像在聊存钱:朋友推荐,利息比银行高,按周定期,放一个星期就能取。最初的年利率有七八个点,后来慢慢降到五点左右,但十一年来没有出过任何问题。至于她为什么觉得安全,她自己给出的解释是——存钱头几年,银行利息本来就高,平台只是比银行高一点点;这两年银行一降息,平台反而显得更"划算"了。这种判断的尺子,十一年里一直在悄悄变化,但她的决定从没动摇过。 山东的袁女士说得更直接:"我们就是存款,然后他给利息。"在她和众多投资者的认知里,鲸鱼宝就是一个安安稳稳收利息的地方。直到出事之后,大家上网搜索才猛然意识到,这个平台实际上是在向个人放贷。他们以为自己在享受"存款利息",实际上却成了平台资金链上的一环。严女士高出来的那部分利息,从来不是白给的,它付出的代价就是风险本身。 直到公司被立案,人们才回头看那两个一直摆在明面上的漏洞。据原文披露,鲸鱼宝所有的备案登记状态始终显示为"申请中",从未变成"已通过"。而在"申请中"这三个字背后,还有一个更致命的事实:本该替投资者管住钱的存管银行,回复说合作协议早已到期,合作已经终止。也就是说,平台从头到尾都没有真正受到银行的监管。"申请中"三个字,在普通人眼里是"快好了",在法律上却意味着"还没"。它不像被驳回那样让人警觉,也不像已通过那样让人放心,就那么不上不下地挂着,让人产生一种"迟早会好"的幻觉。 据原文披露,全国实际运营的P2P网贷机构,早在2020年11月中旬就已完全归零。与此同时,厦门市地方金融管理局的答复明确表示,鲸鱼宝不在他们的名单之内。2023年11月8日,厦门海沧部门发布通报,将鲸鱼宝运营主体公司涉嫌非法吸收公众存款罪立案侦查,目前已有部分涉案嫌疑人到案接受调查,办案单位依法冻结了超5亿元的涉案资金。这些数字背后,是一个又一个像严女士这样的家庭,她们的积蓄,如今被困在冰冷的数字里。 很多人以为这种事只需要去打民事官司,拿回自己的钱就行。其实不是。根据《防范和处置非法集资条例》第二条的规定,未经国务院金融管理部门依法许可,以许诺还本付息或者给予其他投资回报等方式,向不特定对象吸收资金的行为,即为非法集资。按照已披露的事实,鲸鱼宝同时满足三个要件:没有获得许可,许诺利息回报,面向不特定的人群。这是刑事犯罪,不是普通的合同纠纷。《刑法》第176条规定,非法吸收公众存款、扰乱金融秩序,数额特别巨大的,处年以上有期徒刑。 《防范和处置非法集资条例》第25条第一款明确要求,非法集资人和协助人应当向集资参与人清退集资资金,清退过程要接受监督。第32条还规定,当清退和罚款不能同时履行时,优先清退。这些都是在为投资者争取挽回损失的机会。然而,到了第25条第三款,还有另一句冷冰冰的话:因参与非法集资受到的损失,由集资参与人自行承担。 这句话为什么这样规定?法律这样定是有原因的。如果高息投资亏损的那部分可以由公共资金兜底,那高息就变成了一种零成本的选择,所有人都会拼命往利息最高的地方去挤,最终为这个缺口买单的,是那些根本没有参与的普通人。法律把风险放回原处,是因为这个口子一旦打开,后面就没有底了。这也正是严女士一家如今面对的现实——七十八万的教训,不会有人替她们兜底。 眼下能做的事情都很具体。据原文披露,报案需要往厦门走,因为公司登记地在厦门,淮安方面只能做协查。同时应当向当地的处置非法集资牵头部门反映,这条线很多人并不知道。手上要保留的是充值和提现的完整记录、APP里的余额和"审核中"的界面截图、客服的通话记录——这些西在后续的刑事程序中可能都用得上。 还有一件事情刻不容缓。如果家里还有人不知道这件事,现在就告诉他们,绝对不要再往里加一分钱。据原文披露,鲸鱼宝的APP还在运转,利息还在显示,不提现的人还在存钱。这不像一家已经关门的公司,倒像一台还在不停收钱的机器,每多一分钟运转,就可能多一个家庭被卷进去。 严女士从没觉得自己在赌。她只是把一个界面做得像存折的东西,当成了真正的存折。她以为的"随时可取",其实只在一个前提下才成立——那就是有足够多的人同时不来取钱。一旦所有人同时挤兑,这个前提就崩塌了,而她十一年来一直相信的那个界面,也就成了一场空。 一个社会的金融秩序,不该要求每一个普通人都能分清眼前的是存款还是出借。如果合同上写的是"出借",而手机APP上显示的是"充值";如果"申请中"可以一路挂下去,而没有人来多问一句——那么她看不懂,不怪她笨。问题是,这个系统的漏洞,总要有人为此负责。鲸鱼宝的案例再一次敲响了警钟:高息不是福利,而是陷阱的伪装;存进去容易,取出来可能比登天还难。愿每一个看到这篇文章的人,都能守住自己和家的钱袋子。