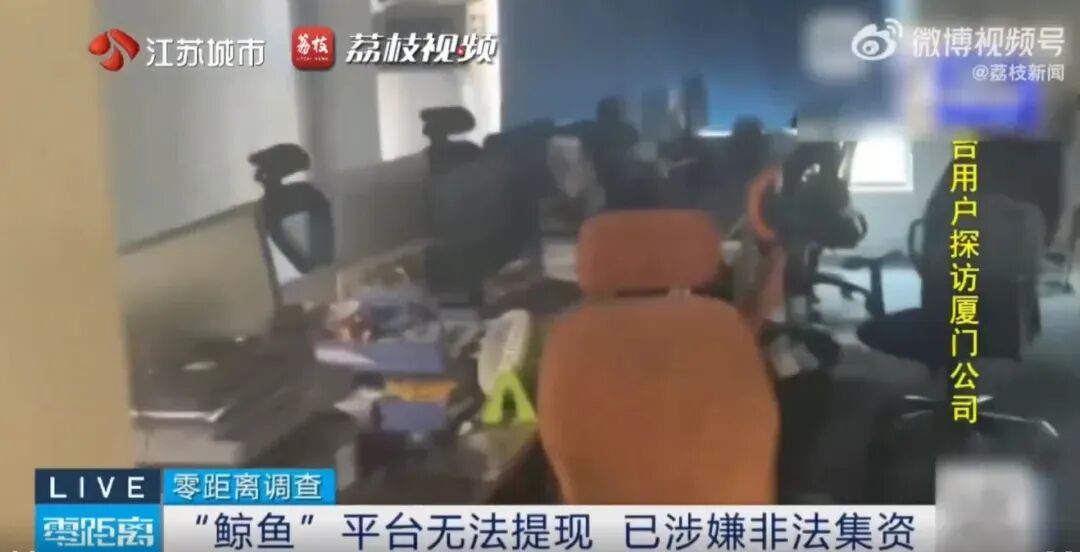
鲸鱼宝涉嫌非吸被立案:超5亿资金冻结,严女士一家78万深陷高息陷阱
本文警示“鲸鱼宝”平台涉嫌非法吸收公众存款案。该平台以高于银行的利息吸引投资者,如严女士投入78万元无法提现。目前厦门警方已立案侦查,冻结涉案资金超5亿元。根据法规,参与非法集资损失需自行承担,投资者应警惕高息诱惑,保留证据并及时报案。
江苏淮安的严女士怎么也没想到,自己存了十一年的“安稳钱”,会在2024年11月突然变成一笔无法触及的数字。从2015年8月开始,她便通过一款名为“鲸鱼宝”的APP进行理财。起初,这里的年利率有七八个点,后来虽然降至5%左右,但依然远高于同期银行利率。对于严女士而言,这不仅仅是一个投资渠道,更是一种长达十一年的习惯。然而,当她在11月3日点击提现时,页面始终显示“审核中”,次日再次尝试,状态依旧未变。拨打客服电话,听到的只有“人工坐席忙”的提示音。 为了弄清真相,有人特意赶往厦门寻找该平台的运营公司,却发现办公室早已人去楼空,只剩下一片死寂。严女士的账户里躺着45万元,此外还有母亲的10万元和父亲的20多万元,全家共计78万元的积蓄就这被牢牢锁住。这笔钱的来源并不复杂,大多是通过朋友推荐,大家口口相传,认为这是一个比银行存款更划算的地方。在严女士的认知里,只要银行利息低,平台的高息就是合理的市场行为,她从未怀疑过其安全性,直到危机爆发。 山东的袁女士对此有着更为直白的理解:“我们就是存款,然后他给利息。”这种朴素的认知偏差,正是许多受害者陷入陷阱的根本原因。在长达十一年的时间里,严女士心中衡量安全的尺子随着银行利率的变化而不断调整,但她做出投资决策的逻辑却从未改变。她误以为的高流动性,即“随时可取”,实际上建立在一个脆弱的前提之上:没有发生大规模的集中挤兑。一旦这个前提崩塌,所谓的便捷提现便成了空中楼阁。 事实上,风险信号早已摆在明处,只是被大多数人选择性忽视。据原文披露,该平台所有的备案登记状态长期显示为“申请中”,从未显示成功。在法律层面,“申请中”意味着尚未获得许可,既不像“驳回”那样令人警觉,也不像“通过”那样让人安心,它就那样悬而未决地挂着。更关键的是,本该为出借人资金安全把关的存管银行明确表示,合作协议早已到期,合作已经终止。这意味着,投资者的资金实际上处于缺乏有效监管的状态。 随着调查的深入,真相逐渐浮出水面。全国实际运营的P2P网贷机构早在2020年11月中旬就已完全归零,而“鲸鱼宝”却在之后继续运营。厦门市地方金融管理局答复称,该公司不在其合规名单内。11月8日,厦门海沧部门发布通报,正式对“鲸鱼宝”运营主体公司涉嫌非法吸收公众存款罪立案侦查。目前,部分涉案嫌疑人已到案接受调查,办案单位依法冻结了超过5亿元的涉案资金。这一刑事立案的性质,彻底打破了投资者希望通过民事官司挽回损失的幻想。 根据《防范和处置非法集资条例》第二条规定,未经国务院金融管理部门依法许可,许诺还本付息或给予其他投资回报,向不特定对象吸收资金的行为,即为非法集资。“鲸鱼宝”无许可、许高息、面向不特定人群,完全符合这三个要件。刑法第176条明确规定,非法吸收公众存款扰乱金融秩序,数额特别巨大的,可处十年以上有期徒刑。这表明,案件已进入严厉的刑事司法程序,而非简单的商业纠纷。 对于参与者而言,最残酷的现实在于损失的承担方式。条例第25条第三款明确指出:“因参与非法集资受到的损失,由集资参与人自行承担。”这一规定的底层逻辑在于,如果高息亏损由公共资金兜底,那么高息将变成无成本的选择,最终损害的是整个社会的金融秩序和未参与者的利益。法律将风险回归原位,是为了防止道德风险的无限蔓延。尽管条例也规定清退资金优先于罚款,但清退过程漫长且充满不确定性,投资者必须做好心理准备。 眼下,受害者能做的具体事项非常明确。首先,报案地点应选择公司注册地厦门,而非居住地,因为淮安等地只能协助调查。其次,应向当地处置非法集资牵头部门反映情况,这是一条常被忽略的重要渠道。同时,务必保存好充值提现的完整记录、APP内余额及“审核中”界面截图、客服通话记录等关键证据。更重要的是,如果家中仍有亲属不知情,必须立即告知他们停止入金。尽管APP界面仍在运转,利息显示正常,但这更像是一台仍在收钱的机器,而非正常的金融机构。严女士从未觉得自己在赌博,她只是错把一个精心伪装的界面当成了存折,而这背后的责任,终需由相关责任方和法律来厘清。